コラム
2026年・2027年は一般生命保険料控除の特例があります
医療保険や死亡保険などに加入している生命保険会社から、年末調整や確定申告で使用する「生命保険料控除証明書」が郵送される時期になりました。その年に支払った保険料の一部が所得控除となり、所得税と住民税で税制優遇があります。年収が高く、所得税率が高い方ほどメリットあります。
所得控除額には限度がありますが、2026年・2027年は、23歳未満の扶養親族がいる人については、控除限度額が拡大される特例が設けられました。例年と手続き方法は変わりませんがはありませんが、制度や特例について確認してみましょう。
生命保険料控除の種類・控除限度額
生命保険料控除は3種類に分かれています。
医療保険やがん保険が対象となる「介護医療保険料控除」、死亡保険や学資保険が対象となる「一般生命保険料控除」、個人年金保険が対象となる「個人年金保険料控除」の3種類があります。
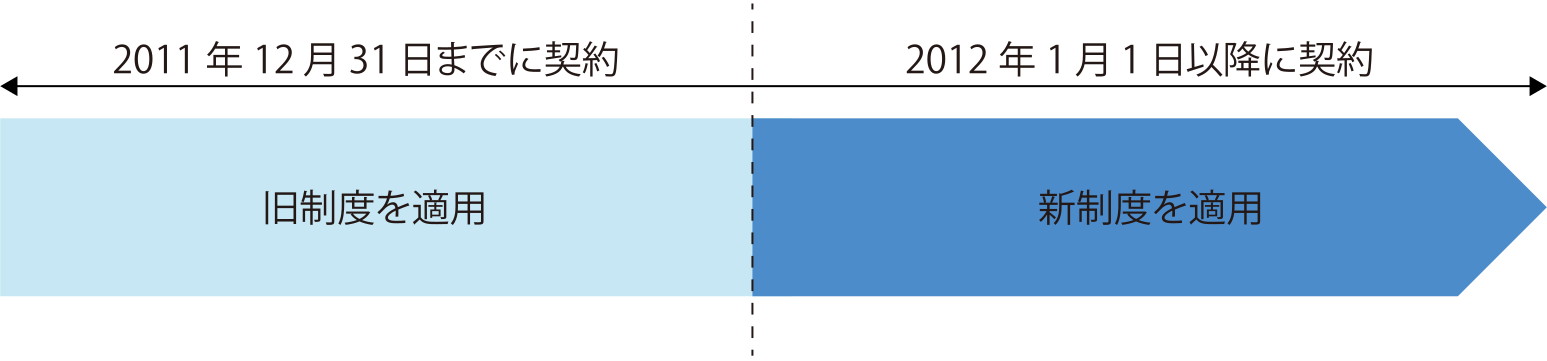
また、2012年に生命保険料控除は制度改正が行われています。改正前の2011年(平成23年)12月31日以前に契約したものは「旧制度」、改正後の2012年(平成24年)1月1日以降に契約したものは「新制度」の内容に基づいて控除額が適用されます。
それぞれの通常の生命保険料控除額は以下のとおりです。旧制度なのか新制度なのか、支払っている年間の保険料額によって計算が変わります。また、所得税への控除・住民税への控除でそれぞれ計算は異なります。
※介護医療保険料控除は新制度から新設された区分です。2011年12月31日以前に契約されている医療保険やがん保険は、旧制度の一般生命保険料控除の対象となります。
●所得税の生命保険料控除額
【旧制度】
| 年間の支払保険料など | 控除額 |
|---|---|
| 25,000円以下 | 支払保険料などの全額 |
| 25,000円超~50,000円以下 | 支払保険料など × 1/2 + 12,500円 |
| 50,000円超~100,000円以下 | 支払保険料など × 1/4 + 25,000円 |
| 100,000円超 | 一律50,000円 |
「一般生命保険料控除」「個人年金保険料控除」それぞれに適用されるので、あわせて10万円が控除限度額となります。
【新制度】
| 年間の支払保険料など | 控除額 |
|---|---|
| 20,000円以下 | 支払保険料などの全額 |
| 20,000円超~40,000円以下 | 支払保険料など × 1/2 + 10,000円 |
| 40,000円超~80,000円以下 | 支払保険料など × 1/4 + 20,000円 |
| 80,000円超 | 一律40,000円 |
「一般生命保険料控除」「個人年金保険料控除」「介護医療保険料控除」それぞれに適用されるので、あわせて12万円が控除限度額となります。
●住民税の生命保険料控除額
【旧制度】
| 年間の支払保険料など | 控除額 |
|---|---|
| 15,000円以下 | 支払保険料などの全額 |
| 15,000円超~40,000円以下 | 支払保険料など × 1/2 + 7,500円 |
| 40,000円超~70,000円以下 | 支払保険料など × 1/4 + 17,500円 |
| 70,000円超 | 一律35,000円 |
「一般生命保険料控除」「個人年金保険料控除」それぞれに適用されるので、あわせて7万円が控除限度額となります。
【新制度】
| 年間の支払保険料など | 控除額 |
|---|---|
| 12,000円以下 | 支払保険料などの全額 |
| 12,000円超~32,000円以下 | 支払保険料など × 1/2 + 6,000円 |
| 32,000円超~56,000円以下 | 支払保険料など × 1/4 + 14,000円 |
| 56,000円超 | 一律28,000円 |
「一般生命保険料控除」「個人年金保険料控除」「介護医療保険料控除」それぞれに適用されますが、あわせて7万円が控除限度額となります。
「一般生命保険料控除」と「個人年金保険料控除」それぞれにおいて、新制度が適用される契約と、旧制度が適用される契約の両方がある場合は、以下のパターンから最も有利なものを選びます。
- 旧制度の契約の保険料を旧制度のみで控除額を計算(上限は5万円)
- 新制度の契約の保険料を新制度のみで控除額を計算(上限は4万円)
- 新制度と旧制度の控除額をそれぞれ計算し、その合計額を控除額とする(上限は4万円)
ただし、いずれのパターンでも、通常時の「一般生命保険料控除」「個人年金保険料控除」「介護医療保険料控除」全体の控除限度額は所得税で12万円・住民税で7万円から変わりません。
※支払保険料は、その年に支払った金額から、その年に受けた剰余金や割戻金を差し引いた残りの金額となります。
2026年・2027年の控除額の詳細
23歳未満の扶養親族を有することを条件に、新制度の所得税における「一般生命保険料控除」の控除可能額が以下のように変更されます。「介護医療保険料控除」「個人年金保険料控除」では変更点はなく、所得税における全体の控除限度額も12万円のままです。
【例年の所得税における一般生命保険料控除額】
| 年間の支払保険料など | 控除額 |
|---|---|
| 20,000円以下 | 支払保険料などの全額 |
| 20,000円超~40,000円以下 | 支払保険料など × 1/2 + 10,000円 |
| 40,000円超~80,000円以下 | 支払保険料など × 1/4 + 20,000円 |
| 80,000円超 | 一律40,000円 |
【2026年・2027年の所得税における一般生命保険料控除額】
| 年間の支払保険料など | 控除額 |
|---|---|
| 30,000円以下 | 支払保険料などの全額 |
| 30,000円超~60,000円以下 | 支払保険料など × 1/2 + 15,000円 |
| 60,000円超~120,000円以下 | 支払保険料など × 1/4 + 30,000円 |
| 120,000円超 | 一律60,000円 |
表のように計算式が一部変更され、一般生命保険料控除の控除額は最大6万円に拡大されます。その結果、死亡保険等の保険料を一定額以上支払っている方は、例年よりも所得税の負担がわずかに軽減されるかもしれません。
ただし、所得税における「一般生命保険料控除」「介護医療保険料控除」「個人年金保険料控除」の控除額の合計上限は12万円から変わらないため、すでに上限に達している人は例年と変わりません。
注意点
- 年末調整・確定申告では、23歳未満の扶養親族について記載漏れがないか見ておきましょう。
- 死亡保険や学資保険などに複数契約している方の中には、一部の契約だけで控除上限額に到達するため、他の契約の控除証明書を提出していない人もいるかもしれません。その場合は、上限が上がっているため注意しましょう。
- 特例の対象となるのは新制度の一般生命保険料控除です。旧制度の契約のみの場合は、控除上限額は従来どおり5万円です。なお、新制度と旧制度の契約を併用して計算する場合でも、23歳未満の扶養親族を有する方は控除上限額が6万円となります。
- 特例は、現段階では2026年・2027年のみです。特例を理由に現在の契約内容を見直す必要は一般的にはありません。
まとめ
年収に応じて適用される所得税率によって異なりますが、生命保険料控除で実際に軽減される所得税・住民税の金額は、最大でも年間数万円程度です。また、生命保険の本来の目的は、病気や死亡といったリスクに備えることであり、税制優遇を受けることではありません。ただし、生命保険は長期間にわたって継続することが一般的です。特に、これから生命保険に加入する方は、長年利用することになる生命保険料控除の仕組みについても理解したうえで、自身に合った保障内容を選択できると良いでしょう。
今回の特例においては、年末調整や確定申告の際に、控除証明書の提出漏れや23歳未満の扶養親族の記載漏れがないか確認して、適切に活用しましょう。
参考:国税庁
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1140.htm
参考:生命保険文化センター
お知らせ記事一覧
- 2025年12月17日 年末年始休暇のお知らせ
- 2025年06月23日 夏季休業のお知らせ
- 2024年11月29日 年末年始休暇のお知らせ
- 2024年07月23日 夏季休業のお知らせ
- 2023年12月21日 年末年始休暇のお知らせ
- 2023年07月20日 夏季休業のお知らせ
- 2023年04月14日 ゴールデンウィーク休暇について
- 2022年12月02日 年末年始休暇のお知らせ
- 2022年08月07日 夏季休暇のお知らせ
- 2021年11月29日 年末年始休暇のお知らせ
- 2021年08月05日 夏季休暇のお知らせ
- 2021年06月03日 保険ブレインでは省エネルギー、地球温暖化防止の一環として、6月1日よりクールビズを開始いたしました。
- 2020年05月20日 事務所移転のお知らせ
- 2020年04月29日 ゴールデンウィーク休暇について
- 2019年12月09日 年末年始休暇のお知らせ
- 2019年08月02日 夏季休業のお知らせ
- 2019年04月01日 ゴールデンウィーク休暇について
- 2018年12月20日 冬期休業のお知らせ
- 2017年08月02日 枚方市は、平成29年4月21日に災害時の損害を最小限にとどめることを目的に「地域防災力の向上(市内事業者の業務継続計画策定支援等)に関する協定書」を、東京海上日動火災保険株式会社と締結しました。
- 2016年12月07日 年末年始の休業のお知らせ
- 2014年12月05日 年末年始の休業のお知らせ
- 2014年11月12日 ホームページを公開しました。
コラム記事一覧
- 2026年10月26日 2026年・2027年は一般生命保険料控除の特例があります
- 2026年09月28日 勤務先の健康保険組合の付加給付について
- 2026年08月26日 iDeCoの基本と2026年12月改正のポイント
- 2026年07月29日 【2027年1月スタート】こどもNISAは活用した方がいい?
- 2026年06月26日 【2026年8月改正】高額療養費制度が変更されます
- 2026年05月20日 相続税への備えはされていますか?
- 2026年04月23日 教育資金はいくら必要?どのように備える?
- 2026年03月24日 保険代理店の新規開業が難しくなってきています。
- 2026年03月19日 元銀行員が解説する「銀行でNISAは損なのか?」
- 2026年02月20日 自動車保険・火災保険の保険料が上がっています。
- 2026年01月30日 NISA・投資信託の基本を知ろう
- 2025年12月24日 日本銀行が利上げ!住宅ローンはどうなる?
- 2025年11月25日 【2025年版】ふるさと納税の仕組み・控除額・手続きまとめ
- 2025年10月31日 年末調整について(地震保険料控除・生命保険料控除)
- 2019年08月01日 自然災害と火災保険
- 2018年10月04日 胃カメラ・大腸カメラ体験記
- 2018年09月03日 PET健診に行ってきました
- 2018年06月04日 コラム:損保大学課程 コンサルティングコース 試験について(保険業界関係者向け)
- 2017年05月10日 コラム:事故に備え運転録画
- 2017年03月01日 コラム:働き方の自由度
- 2017年02月01日 コラム:サッカーの試合中にケガ 相手選手に賠償命令(東京地裁)
- 2017年01月10日 コラム:高齢になると自動車保険料が増加?
- 2016年10月04日 コラム:地震から自分の身を守る心得
- 2016年07月01日 保険コラム:不妊治療保険解禁へ 少子化改善に期待高まる
- 2016年04月13日 東日本大震災発生から5年が経過しました。